090.630.2727
Phương pháp chiết trừ giúp tách riêng giá trị của đất ra khỏi giá bán cả nhà lẫn đất, bằng cách lấy giá giao dịch trừ đi giá trị công trình, cây trồng trên đất. Từ khi Luật Đất đai 2024 có hiệu lực, chiết trừ không còn là một phương pháp định giá đất độc lập, nhưng kỹ thuật này vẫn bắt buộc khi áp dụng phương pháp so sánh với thửa đất có tài sản. Bài viết giải thích đúng vị trí pháp lý hiện nay, công thức và ví dụ tính toán cụ thể.
Phương pháp chiết trừ là cách xác định giá trị của thửa đất có tài sản gắn liền (nhà, công trình, cây lâu năm, rừng trồng) bằng cách loại trừ phần giá trị tài sản ra khỏi tổng giá trị bất động sản.
Trên thị trường, người ta thường mua bán cả nhà và đất với một mức giá chung. Muốn biết riêng phần đất đáng giá bao nhiêu, thẩm định viên phải tính giá trị còn lại của ngôi nhà rồi trừ ra. Phần còn lại chính là giá trị của đất.
Phương pháp này đặc biệt hữu ích ở khu vực đã xây dựng kín, nơi rất hiếm giao dịch đất trống để so sánh trực tiếp.
Có, nhưng không còn là một phương pháp độc lập. Đây là điểm nhiều bài viết cũ trên mạng chưa cập nhật.
|
Giai đoạn |
Văn bản |
Vị trí của chiết trừ |
|
Trước 01/8/2024 – định giá đất |
Luật Đất đai 2013, Nghị định 44/2014/NĐ-CP |
Một trong 5 phương pháp định giá đất |
|
Trước 05/8/2024 – thẩm định giá |
Tiêu chuẩn thẩm định giá số 11 (Thông tư 145/2016/TT-BTC) |
Phương pháp riêng trong thẩm định giá bất động sản |
|
Từ 01/8/2024 – định giá đất |
Luật Đất đai 2024 (khoản 5 Điều 158), Nghị định 71/2024/NĐ-CP |
Không còn là phương pháp riêng; là bước bắt buộc trong phương pháp so sánh |
|
Từ 05/8/2024 – thẩm định giá |
Chuẩn mực thẩm định giá bất động sản (Thông tư 42/2024/TT-BTC) |
Thay thế Tiêu chuẩn số 11; phương pháp chọn theo ba cách tiếp cận thị trường, chi phí, thu nhập |
Cụ thể:
Luật Đất đai 2024 chỉ còn bốn phương pháp định giá đất: so sánh, thu nhập, thặng dư và hệ số điều chỉnh giá đất.
Nghị định 71/2024/NĐ-CP (đã được sửa đổi bởi Nghị định 226/2025/NĐ-CP) quy định: khi thửa đất so sánh có tài sản gắn liền với đất, phải chiết trừ giá trị tài sản để xác định giá đất của thửa so sánh (khoản 4, 5 Điều 4). Quy định này cũng áp dụng khi thu thập thông tin để xây dựng hệ số điều chỉnh giá đất.
Trong thẩm định giá theo Luật Giá, thẩm định viên vẫn dùng kỹ thuật tách giá trị đất và công trình khi kết hợp cách tiếp cận từ thị trường và từ chi phí.
Nói gọn: tên gọi “phương pháp chiết trừ” không còn trong danh sách phương pháp, nhưng bước chiết trừ vẫn là một phần bắt buộc của phương pháp so sánh.
Theo Nghị định 71/2024/NĐ-CP, việc chiết trừ dựa trên hai công thức.
Công thức 1 – Giá trị công trình xây dựng trên thửa đất so sánh:
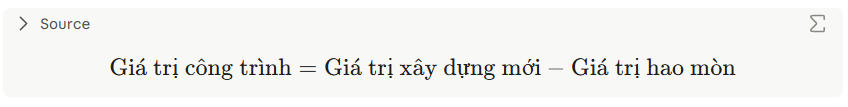
Cả hai được tính tại thời điểm chuyển nhượng hoặc trúng đấu giá. Cách tính giá trị xây dựng mới và hao mòn theo pháp luật chuyên ngành; nếu chưa có hướng dẫn thì căn cứ số liệu thực tế trên thị trường. Với cây lâu năm, rừng trồng, giá trị tài sản xác định theo quy định riêng cho từng loại.
Công thức 2 – Đơn giá đất của thửa đất so sánh:
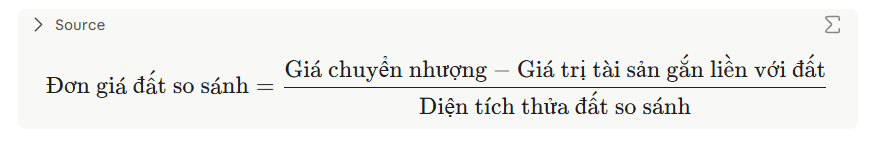
Các bước thực hiện:
Thu thập giao dịch: chọn các thửa đất có nhà đã giao dịch thành công, cùng mục đích sử dụng, tương đồng về vị trí và các yếu tố ảnh hưởng đến giá. Ưu tiên thông tin gần thời điểm định giá nhất.
Khảo sát công trình: xác định diện tích sàn, kết cấu, năm xây dựng, tình trạng của nhà trên mỗi thửa so sánh.
Tính giá trị công trình theo công thức 1: đơn giá xây dựng mới × diện tích sàn, trừ hao mòn.
Chiết trừ theo công thức 2 để ra đơn giá đất của từng thửa so sánh.
Điều chỉnh đơn giá đất của thửa so sánh theo khác biệt với thửa cần định giá (vị trí, độ rộng đường, hình dáng, quy hoạch…).
Kết luận đơn giá đất của thửa cần định giá từ kết quả đã điều chỉnh của các thửa so sánh.
Số liệu giả định, chỉ để minh họa cách tính.
Một căn nhà gần thửa đất cần định giá vừa được chuyển nhượng với giá 6 tỷ đồng. Thửa đất rộng 80 m², trên đó có nhà 3 tầng, tổng diện tích sàn 200 m².
|
Bước |
Cách tính |
Kết quả |
|
Giá trị xây dựng mới |
200 m² × 7 triệu đồng/m² |
1.400 triệu đồng |
|
Giá trị hao mòn (giả định 30%) |
1.400 × 30% |
420 triệu đồng |
|
Giá trị còn lại của công trình |
1.400 − 420 |
980 triệu đồng |
|
Giá trị quyền sử dụng đất |
6.000 − 980 |
5.020 triệu đồng |
|
Đơn giá đất của thửa so sánh |
5.020 ÷ 80 m² |
62,75 triệu đồng/m² |
Thẩm định viên lặp lại cách tính này cho từng thửa so sánh, sau đó điều chỉnh theo khác biệt (ví dụ thửa cần định giá nằm trong hẻm nhỏ hơn thì điều chỉnh giảm) để ra đơn giá đất cuối cùng.
Nếu bỏ qua bước chiết trừ và lấy thẳng 6 tỷ ÷ 80 m² = 75 triệu đồng/m², đơn giá đất sẽ bị đẩy cao khoảng 20% so với thực tế.
|
Ưu điểm |
Nhược điểm |
|
Tận dụng được giao dịch nhà đất, vốn phổ biến hơn giao dịch đất trống |
Kết quả phụ thuộc nhiều vào cách ước tính hao mòn công trình |
|
Phù hợp khu đô thị đã xây kín, ít đất trống |
Khó áp dụng khi công trình có giá trị lớn so với đất (nhà xưởng, khách sạn) |
|
Cách tính rõ ràng, dễ kiểm tra lại |
Giá giao dịch thực tế khó thu thập chính xác |
Lưu ý khi áp dụng:
Dùng giá giao dịch thật, không dùng giá rao bán. Nghị định 71/2024 yêu cầu loại bỏ thông tin giá quá cao hoặc quá thấp so với mặt bằng chung.
Đơn giá xây dựng mới nên lấy theo đơn giá nhà, công trình do UBND tỉnh ban hành hoặc suất vốn đầu tư xây dựng công bố, phù hợp kết cấu thực tế.
Hao mòn cần xác định theo khảo sát thực tế (tuổi thọ, tình trạng kết cấu), không chỉ theo số năm sử dụng.
Phần xây dựng sai phép trên thửa so sánh vẫn ảnh hưởng giá giao dịch, nên cần được xét khi chiết trừ.
Phương pháp chiết trừ có bị bãi bỏ không? Không hoàn toàn. Nó không còn là một trong các phương pháp định giá đất theo Luật Đất đai 2024, nhưng bước chiết trừ giá trị tài sản vẫn bắt buộc trong phương pháp so sánh theo Nghị định 71/2024/NĐ-CP.
Chiết trừ khác gì phương pháp so sánh? Phương pháp so sánh lấy giá đất của thửa tương tự rồi điều chỉnh. Chiết trừ là bước tách giá trị nhà ra khỏi giá giao dịch để có được giá đất của thửa tương tự đó.
Giá bồi thường khi thu hồi đất có dùng chiết trừ không? Từ 01/01/2026, giá đất bồi thường được tính theo bảng giá đất nhân hệ số điều chỉnh theo Nghị quyết 254/2025/QH15. Tuy nhiên, khi thu thập thông tin để xây dựng bảng giá và hệ số, cơ quan định giá vẫn phải chiết trừ giá trị tài sản trên các thửa đất có nhà.
Có tự áp dụng chiết trừ để ước tính giá đất của mình được không? Có thể dùng để ước tính sơ bộ. Nhưng khi cần kết quả có giá trị pháp lý (vay vốn, mua bán, giải quyết tranh chấp), bạn cần chứng thư của doanh nghiệp thẩm định giá.
Phương pháp chiết trừ không còn là phương pháp định giá đất riêng theo Luật Đất đai 2024, nhưng vẫn là bước không thể thiếu khi so sánh với các giao dịch nhà đất. Tính đúng giá trị công trình và hao mòn quyết định đơn giá đất có sát thực tế hay không.
Cần xác định giá trị đất và công trình chính xác? PGL Thành Nam thẩm định giá bất động sản theo Chuẩn mực thẩm định giá Việt Nam, tách bạch giá trị quyền sử dụng đất và công trình trên đất phục vụ vay vốn, mua bán, góp vốn và bồi thường. Liên hệ 090 630 2727 hoặc pglthanhnam.vn để được tư vấn.
Bài viết mang tính tham khảo, cập nhật đến tháng 11/2026. Quy định về phương pháp định giá đất có thể thay đổi khi Luật Đất đai (sửa đổi) được thông qua.
Nghị định 71/2024/NĐ-CP: 4 phương pháp định giá đất – Báo Đấu thầu
Xác định giá đất theo phương pháp hệ số điều chỉnh từ 01/8/2024 – LSVN
Một số ý chính của Nghị định 71/2024/NĐ-CP – Cổng PBGDPL Cần Thơ
Thứ tự ưu tiên thông tin thửa đất so sánh (NĐ 226/2025) – Thư viện Nhà Đất
Chuẩn mực thẩm định giá bất động sản từ 05/8/2024 – LuatVietnam